Devaluación y control de cambio
Durante la etapa previa a la crisis de 1983, Venezuela mantuvo una cotización principal estable del bolívar frente al dólar. En febrero de ese año el gobierno de Luis Herrera Campíns suspendió la venta de divisas e introdujo un régimen de tasas múltiples. El informe contemporáneo del Banco Mundial describe la creación de RECADI y mercados iniciales a Bs. 4,30, Bs. 6,00 y una tasa libre, sujetos a usos y requisitos distintos. Las modificaciones del sistema en años posteriores no deben confundirse con su creación.
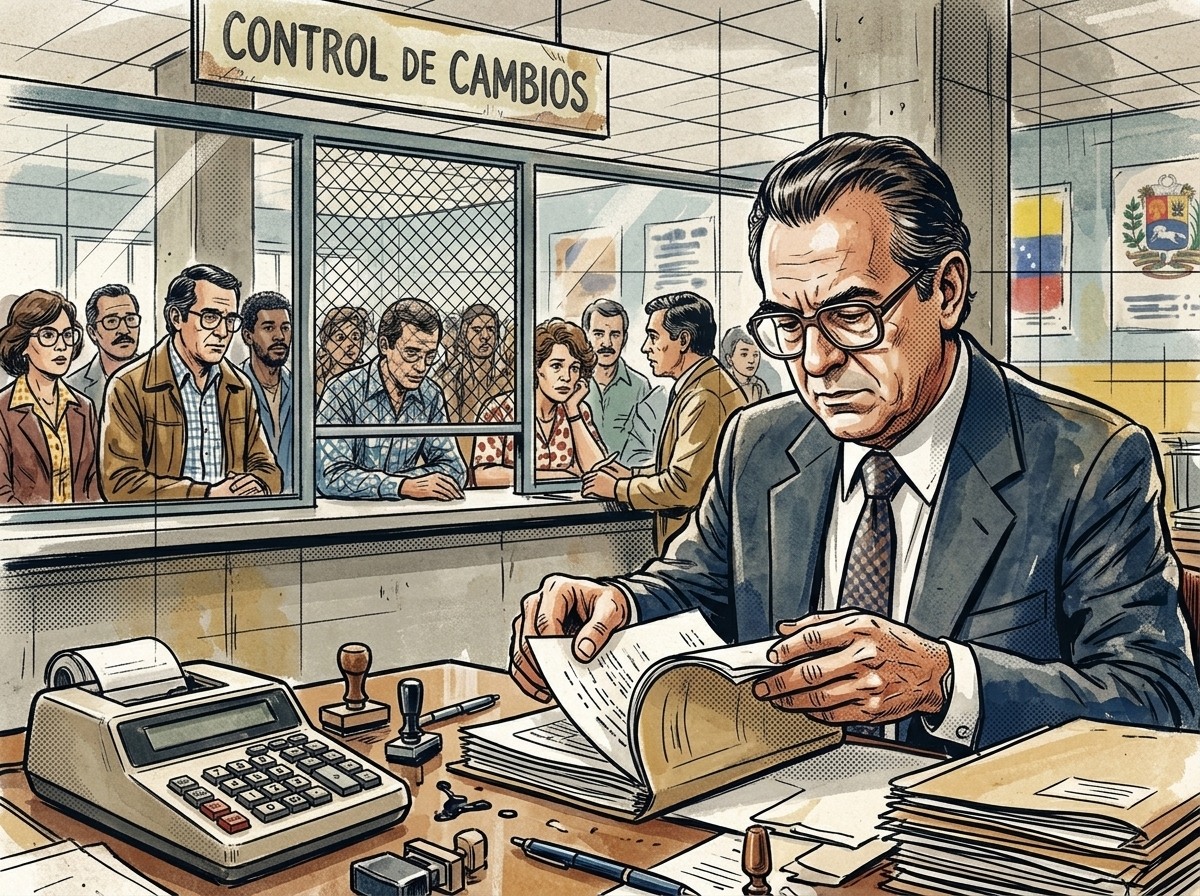
La lógica oficial era priorizar divisas para bienes y servicios considerados necesarios y contener la pérdida de reservas. En una crisis de balanza de pagos, un gobierno puede optar por racionar moneda extranjera en vez de permitir una devaluación inmediata que encarezca importaciones. La decisión tiene costos distributivos, pero el debate debe describir la disyuntiva real y no asumir que el sistema se creó únicamente para facilitar un robo.
El problema práctico era la diferencia entre la tasa preferencial y la tasa libre. Quien conseguía autorización para comprar dólares a un tipo de cambio más bajo podía obtener un beneficio enorme, si lograba usar las divisas en una actividad distinta de la autorizada, revender bienes importados o inflar facturas. El régimen necesitaba decidir quién calificaba, cuánto recibía y cómo se comprobaría el uso final. Allí, la discreción administrativa se volvió parte central de la economía.
La brecha de tasas y los incentivos
Un régimen de tasas múltiples crea precios oficiales diferentes para el mismo dólar. Si una empresa recibe divisas preferenciales para importar insumos esenciales, el costo de esos insumos baja frente al de un competidor que debe pagarlos al tipo de cambio más caro. Eso puede ayudar a sostener bienes prioritarios; también puede favorecer a quienes tienen conexiones, capacidad de influir o acceso a información privilegiada.
El Banco Mundial describió la operación del régimen venezolano como un sistema que limitaba el acceso a divisas a la tasa oficial. Un capítulo técnico del FMI sobre regímenes cambiarios múltiples en países en desarrollo señala que la combinación de tasas diferenciadas, controles administrativos y restricciones al comercio generó distorsiones. El costo también podía recaer sobre el sector público: las divisas petroleras convertidas a una tasa apreciada producían menos bolívares para el gobierno y la empresa estatal.
Estos efectos no prueban por sí solos que una persona cometió fraude. Describen incentivos y costos que un análisis institucional debe seguir con datos. Una política puede crear oportunidades de arbitraje sin que cada beneficiario las aproveche ilegalmente. Para imputar un delito hacen falta documentos y una decisión judicial o una investigación sólida que identifique operaciones y responsables.
El escándalo y lo que se puede afirmar
Al final de la década, RECADI se volvió sinónimo de corrupción en la conversación pública. La prensa de 1989 reportó investigaciones relacionadas con presunta sobrefacturación de importaciones y tráfico de divisas; también describió una controversia sobre la magnitud de las pérdidas. Los reportes periodísticos de la época son una fuente para reconstruir qué se denunció, pero las cifras difundidas no deben citarse como saldo probado sin localizar la auditoría, expediente o metodología que las respalde.
El informe del FMI sobre la flotación cambiaria venezolana describe que el sistema de tasas múltiples fue abolido en marzo de 1989, al inicio del segundo gobierno de Carlos Andrés Pérez. El cambio eliminó la asignación de divisas a distintos tipos oficiales y permitió que el bolívar flotara en un mercado interbancario. Eso ayuda a fijar el final del mecanismo, pero no resuelve por sí solo qué personas se beneficiaron ilegalmente, qué pérdidas fiscales se demostraron o qué causas judiciales llegaron a una decisión final.
El escándalo debe analizarse en tres niveles distintos:
- Diseño del régimen: qué tasas, criterios de prioridad, permisos y controles estaban establecidos por ley o decreto.
- Resultados económicos: cuánto costó el sistema en reservas, distorsiones, producción, precios y finanzas públicas, usando series comparables.
- Responsabilidad individual: qué transacciones fueron fraudulentas, quién las autorizó o ejecutó y qué determinaron las investigaciones y tribunales.
Confundir esos niveles conduce a dos errores opuestos: afirmar que todo control era corrupto o afirmar que la corrupción no existió porque el control tenía un propósito de política pública.
La fragilidad institucional
La asignación de divisas es una decisión de alto impacto. Un permiso puede determinar qué empresa importa, quién paga una deuda o quién tiene acceso a bienes escasos. Cuando los criterios no son públicos, los expedientes no se auditan y las decisiones no se pueden apelar, la política económica queda expuesta a favoritismo y captura.
RECADI también enseña que un control puede durar más que las condiciones que lo justificaron. La escasez no desaparece porque el gobierno publique una tasa oficial, y el tipo de cambio no se mantiene creíble si el precio legal no refleja la oferta disponible. Si el sistema depende de permisos discrecionales, los actores invierten esfuerzo en conseguir permisos en vez de aumentar producción o eficiencia.
La responsabilidad no corresponde solo a funcionarios. Empresas, intermediarios y particulares también pueden participar en fraude o arbitraje ilegal. La investigación debe seguir toda la cadena de decisiones y no asumir culpabilidad colectiva. La rendición de cuentas exige tanto controles al Estado como reglas aplicables a quienes reciben beneficios públicos.
La lección para una república
Un gobierno puede intervenir para responder a una crisis, pero toda excepción debe tener propósito definido, duración limitada, información pública y revisión independiente. Si se racionan divisas, los criterios de prioridad deben ser conocidos; los beneficiarios deben informar el uso de los recursos; las auditorías deben publicarse y las apelaciones resolverse con reglas uniformes. También debe explicarse qué alternativa se está descartando y quién carga con el costo.
Para MVGA, RECADI forma parte de una historia más amplia: cuando el Estado controla una renta y luego decide quién puede acceder a ella, la política y la economía se vuelven difíciles de separar. La respuesta republicana no consiste en prometer que un gobernante honesto eliminará los problemas. Consiste en diseñar instituciones que publiquen decisiones, distribuyan responsabilidades y permitan castigar el abuso con pruebas.
La pregunta final no es solo cuánto dinero se perdió. Es qué reglas permitieron que la discreción tuviera tanto valor, qué organismos debían supervisarla y por qué los ciudadanos no podían comprobar con facilidad cómo se asignaban las divisas. Esa es la parte de la historia que puede ayudar a evitar la repetición de los mismos incentivos bajo otro nombre.
Fuentes y referencias
- FMI, «Case Study of Venezuela» en Recent Experience with Floating Exchange Rates in Developing Countries: Consultar fuente
- Banco Mundial, Venezuela: The Challenge of Sustaining Growth, sección sobre controles cambiarios y RECADI: Consultar fuente
- Banco Mundial, The Venezuelan Economy, 1983–1985, párr. 21, descripción contemporánea de la formación de RECADI y de las tres tasas iniciales (Bs. 4,30, Bs. 6,00 y mercado libre) en 1983.
- FMI, Turbulence in Emerging Markets, cronología de la suspensión cambiaria y la introducción del sistema múltiple en febrero de 1983.
- Banco de Desarrollo de América Latina / CEPAL, estudio histórico con la tabla de ingresos y egresos de divisas del Banco Central y descripción de RECADI: Consultar fuente
- Juan M. del Villar, «The History of Venezuela,» Becker Friedman Institute / University of Chicago: Consultar fuente
- Lander y Fierro, «The Impact of Neoliberal Adjustment in Venezuela, 1989–1993,» Latin American Perspectives (1996): Consultar fuente